日本は半導体サプライチェーンのどこにいるのか 台湾・韓国と並べて見る
アジアの三大半導体市場は、それぞれ違う役割を担っています。台湾の銘柄は主に他社向けに半導体を製造する企業です。韓国はメモリー大手2社です。日本は主に、半導体メーカーに装置と材料を売る企業です。その姿を、当サイトのマップと日本・韓国・台湾の公式統計で確かめます。
台湾は半導体で何をしているのかと聞かれれば、答えはTSMCです。他社が設計した半導体を製造しています。韓国について聞かれれば、答えはメモリーです。サムスン電子とSKハイニックスが作っています。世界でよく知られた半導体の多くは米国が設計しています。日本の答えは見えにくいものです。日本の上場半導体企業の多くは、他国の企業が半導体を作るのに使う装置、化学品、ウエハーを売っています。
当サイトのマップは何を示しているか
Pacific Tapeの半導体マップには、韓国、台湾、日本、米国の半導体銘柄41社が載っており、それぞれに役割が付いています。各市場の時価総額を役割別に分けると、4つの異なる形が見えます。
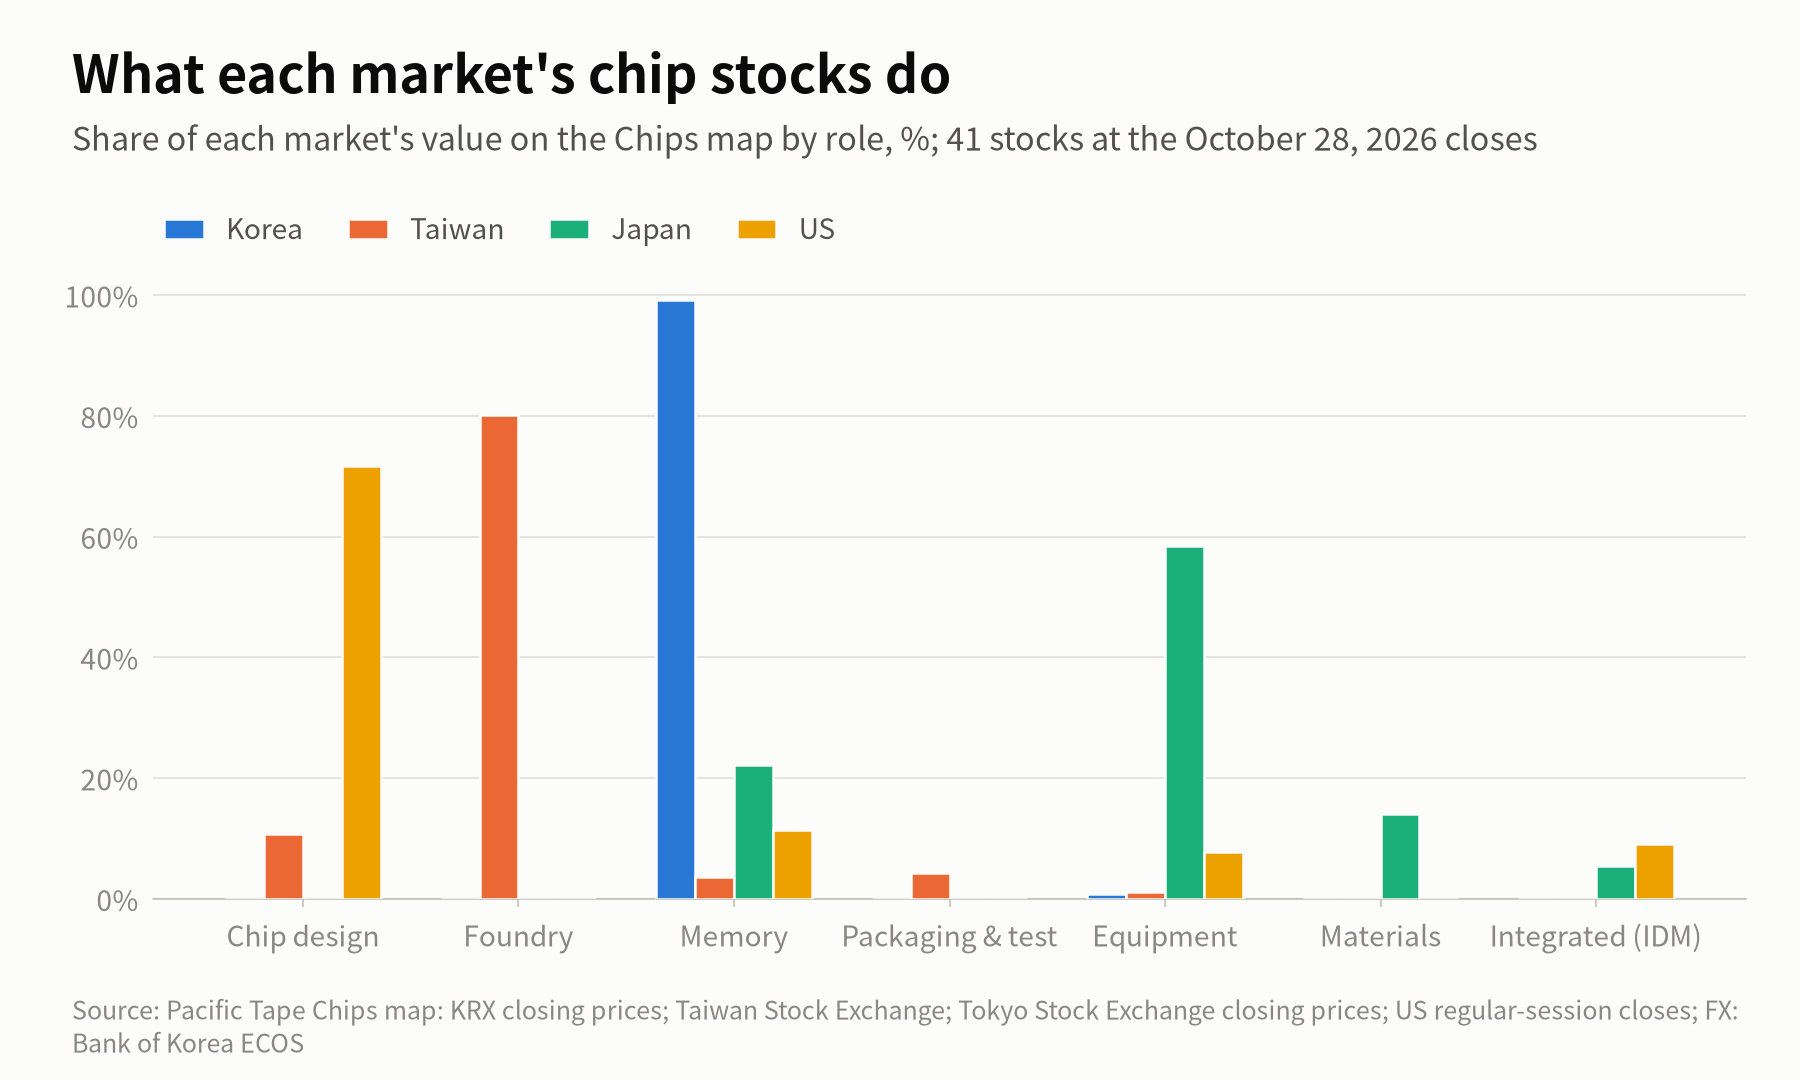
| 市場 | マップ上の銘柄数 | マップに占める比率 | 最大の役割 |
|---|---|---|---|
| 米国 | 16 | 69.7% | 半導体設計、時価総額の71.7% |
| 台湾 | 12 | 14.9% | ファウンドリー、80.2% |
| 韓国 | 3 | 11.3% | メモリー、99.2% |
| 日本 | 10 | 4.1% | 装置、58.4% |
日本の10銘柄の内訳は、アドバンテストと東京エレクトロンを筆頭とする装置メーカー6社、NANDメモリーのキオクシア、材料の信越化学工業とJX金属、そして半導体メーカーのルネサスエレクトロニクスです。マップ上の材料の時価総額はすべて日本企業のものです。装置の時価総額では日本が29%を占めます。残りの大半は米国企業で、オランダの露光装置メーカーASMLはこのマップに入っていません。
このマップは選んだ銘柄を載せたもので、全数調査ではありません。韓国の3銘柄はサムスン電子、SKハイニックス、ハンミ半導体です。そのため、韓国のほかの装置・材料企業はここでは数えていません。日本のマップには半導体銘柄22社が載っています。詳しくは日本の半導体株:どの企業が何をつくるかをご覧ください。台湾のマップには20社が載っており、台湾の半導体株:どの会社が何をつくっているかで取り上げています。
半導体製造装置で日本の存在感はどれほどか
大きいものの、最大の装置分野ではありません。経済産業省(METI)が2025年12月にまとめた戦略資料は、調査会社グローバルネットのデータをもとに、本社所在国別の半導体製造装置の売上高シェアを示しています。日本企業は28%です。これに対し、米国企業は37%、欧州企業は27%、中国企業は6%、韓国企業は3%、台湾企業は0%です。
経済産業省は、そのシェアがどこにあるかを率直に書いています。「日本のシェアが高い領域は相対的に市場規模が小さい装置群であり、マーケットサイズが大きい露光装置、薄膜形成、エッチングでシェアを取れていない」としています。同省の図では、東京エレクトロンがコータ・デベロッパで85%を占めています。露光の前後でウエハーにレジストを塗布し、現像する装置です。一方で、同省の数字では2021年から2023年にかけて、日本のシェアは露光で26%から16%に、エッチングで37%から25%に、成膜で30%から19%に下がりました。洗浄装置とロジック用テスターでは上がりました。
材料ではどうか
材料では日本の立場はより強固です。経済産業省の資料は、富士経済の2023年のデータを引き、「素材市場においては引き続き高いシェアを有している」としています。
| 材料 | 日本企業のシェア(2023年) |
|---|---|
| フォトレジスト | 78% |
| CMPパッド | 72% |
| 高純度洗浄液 | 59% |
| シリコンウエハー | 53% |
| CMPスラリー | 51% |
同じページは、一部の材料で競争環境が変わりつつあると注意を促しています。東京応化工業、信越化学工業、SUMCOはいずれも当サイトの日本マップに載っており、これらの数字を支える企業に含まれます。
日本の装置を買っているのは誰か
主に他国の半導体メーカーです。財務省の貿易統計によると、日本は2025年に4.55兆円の半導体製造装置と部品を輸出しました。HSコード8486の数字で、フラットパネルディスプレイの製造装置も含みます。
| 輸出先 | 2025年の輸出額 | 比率 | 2024年の比率 |
|---|---|---|---|
| 中国 | 1.91兆円 | 42.0% | 48.4% |
| 台湾 | 1.11兆円 | 24.4% | 16.3% |
| 韓国 | 0.71兆円 | 15.7% | 14.2% |
| 米国 | 0.37兆円 | 8.1% | 11.8% |
これは世界の装置の行き先と一致します。装置業界団体のSEMIは、2025年の装置投資額を1,351億ドルとしています。内訳は中国本土が493億ドル、台湾が過去最高の315億ドル、韓国が258億ドル、日本自身が95億ドルです。
日本半導体製造装置協会(SEAJ)は、日本の装置メーカーの国内外での売上高を、2026年3月期で5.20兆円としています。同協会は7月、2027年3月期を26%増の6.55兆円と予測しました。理由は「AIサーバー向け先端ロジックの旺盛な投資に加え、HBMを中心としたDRAM投資の大幅増加」です。大手装置メーカー5社の数字は半導体製造装置メーカーの解説を、中国向けに何を売れるかを定めた米国の規制は米国の対中半導体輸出規制の解説をご覧ください。
台湾と韓国はどうか
両国の公式統計も、マップと同じ分担を示しています。
台湾。 台湾半導体産業協会(TSIA)は、2025年の台湾の半導体産業の生産額を6.52兆台湾ドルとしています。台湾に本社を置く企業だけを数えた数字です。このうちファウンドリーが4.17兆台湾ドルで64%、IC設計が1.42兆台湾ドルで22%でした。パッケージングは4,830億台湾ドル、テストは2,290億台湾ドルでした。メモリーとその他の製造は2,180億台湾ドルで、約3%でした。
韓国。 韓国の産業通商資源部は、2025年の半導体輸出が過去最高の1,734億ドルだったと発表しました。輸出全体の24.4%にあたります。このうちメモリーが1,190億ドルで約69%、システム半導体が480億ドルでした。韓国は装置の大口の買い手でもあります。2025年には218億ドルの半導体製造装置を輸入しました。
半導体市場としての日本。 世界半導体市場統計(WSTS)は、2025年の日本の半導体販売額を447億ドルとしています。前年比4.3%減で、世界全体は7,956億ドルでした。日本は今も半導体を作っています。NANDのキオクシア、マイコンのルネサスなどです。ラピダスは2nmのロジック半導体の製造を目指しています。その計画は3nmと2nmとは何かで取り上げています。
株価を読むうえで何を意味するか
日本の半導体株は、主に他国の半導体メーカーの投資に連動するということです。TSMC、サムスン電子、SKハイニックス、中国の半導体メーカーが工場を建てると、装置と材料の大きな部分を日本企業が供給します。それは売上に表れます。2025年には台湾自身の装置投資が過去最高となり、日本の装置輸出に占める台湾の比率は16%から24%に上がりました。これに対し、韓国の銘柄はメモリーに、台湾の銘柄はTSMCに連動します。メモリー側の状況はメモリーは誰が何を作るのかをご覧ください。
出典
- 半導体・デジタル産業戦略の今後の方向性 (Executive Summary), December 23, 2025
- 半導体・FPD製造装置 需要予測 (2026年度~2028年度), July 2, 2026
- 2025年 品別国別表 (輸出, 84-85類), 普通貿易統計
- SEMI Reports Global Semiconductor Equipment Billings Reached $135 Billion in 2025 (April 8, 2026)
- 2025년 연간 및 12월 수출입 동향 (January 1, 2026)
- TSIA Q4 2025 and Year 2025 Statistics on Taiwan IC Industry (February 12, 2026)
- WSTS Semiconductor Market Forecast Spring 2026 (June 2, 2026)
関連記事
解説のほかの記事
- 半導体株ヒートマップ解説:アジア太平洋の半導体マップの読み方マーケットマップ
- 米国口座から見るアジア半導体株:SKHY、TSM、KXIAYなどのティッカー解説
- メモリーは誰が何を作るのか:アジアと米国のDRAM・NAND・HBM解説
- サムスン電子とSKハイニックスの違い:韓国の2大メモリー企業を比較サムスン電子とSKハイニックス
- TSMCの日本拠点:熊本の半導体工場JASMとは解説
- HBMとは?高帯域幅メモリーとDRAMの違い、HBM3E・HBM4解説
- SOXL・SOXSとは:3倍レバレッジ型・インバース型の半導体ETF解説
- カスタムAIチップとは:Google TPU、Amazon Trainium、ASICを解説解説
- 台湾の半導体株:どの会社が何をつくっているか解説
- サムスン電子は何を作っているのか:半導体、スマホ、ディスプレーなどサムスン電子とSKハイニックス
- 日本の半導体株:どの企業が何をつくるか解説
- エヌビディアの決算がメモリー株を動かす理由解説
- 半導体製造装置メーカー:ASML、アプライド、ラム、KLA、東京エレクトロン解説
- SOXヒートマップ解説:米半導体指数のマップの読み方マーケットマップ
- メモリー株マップの読み方:DRAM・NAND・HBMメーカーを一望マーケットマップ
- S&P 500ヒートマップの読み方:米国マーケットマップを解説マーケットマップ
- 日本の半導体株の買い方:東京上場株、OTC ADR、ETFガイド
- 海外から台湾株を買う方法:TWSE上場株、TSM、ETFガイド
- 3nmと2nmとは何か?半導体プロセスノードを解説解説
- 米国の対中半導体輸出規制をわかりやすく解説解説
- CoWoSとは何か TSMCの先端パッケージングとAI半導体のボトルネック解説
- ファウンドリー、ファブレス、IDM:半導体メーカーの分業の仕組み解説
- サムスン電子はなぜ決算を2回発表するのか、他の半導体大手の発表方法サムスン電子とSKハイニックス
- SOXX・SMH・SOXQ:3つの半導体ETFはどう違うか解説
- S&P 500とNasdaq-100に銘柄が採用されるしくみ解説
- ダウ、S&P 500、ナスダック:米国の株価指数はそれぞれ何を測るのか解説
- 米国株先物の夜間取引:ダウ、S&P 500、ナスダック先物が示すもの解説
- 半導体の一日、4つの終値:ソウル・台北・東京・ニューヨーク解説
- 日本の信用取引残高データ:キオクシアについて何がわかるか解説
- 日本国外から見るキオクシア:東京の285AとOTCのKXIAY解説
- キオクシアの1対3株式分割:株価の推移をどう読むか解説
- マイクロンの決算期:四半期がサムスン電子とずれる理由解説
- 日経225とTOPIX:半導体株で値動きがこれほど違う理由解説
- フィラデルフィア半導体株指数(SOX)とアジアが注目する理由解説
- 台湾株の1日10%値幅制限と、海外投資家に関わるその他の取引ルール解説
- TSM対2330:TSMCの米国株が台北より高く取引される理由解説
- TSMCの月次売上高:台湾の月次売上報告の仕組み解説
- なぜ1銘柄が台湾市場を動かすのか:TSMCとTAIEX解説
- 外国人投資家はどのようにKOSPIを動かすか:日次データの見方解説
- 2026年に韓国株を買う方法:米国・シンガポール・英国からの4つの経路ガイド
- 韓国外からサムスン電子株を持つ方法:ソウル上場株・ロンドンGDR・ETFガイド
- コリア・ディスカウントとバリューアップ・プログラムをやさしく解説解説
- KOSPI(コスピ)ヒートマップの読み方:韓国株マップ入門マーケットマップ
- MSCIはなぜ韓国を先進国市場に格上げしないのか、何が変われば動くのか解説
- サムスン電子とSKハイニックスのHBM比較サムスン電子とSKハイニックス
- SKHYと000660:SKハイニックスを持つ二つの方法はどう違うのかサムスン電子とSKハイニックス
- KOSPIはなぜ変動が大きいのか:半導体、外国人資金、ウォン解説