空飛ぶロードスター、伸びない利益:テスラ第3四半期を5つの数字で読む
テスラ(Tesla)は10月21日の米国市場の取引終了後に、第3四半期の決算を発表しました。営業利益は7.18億ドルでした。前年同期比で56%減っています。それでも、クルマで稼ぐ売上総利益率は19.6%でした。前年同期と前四半期をともに上回っています。利益を削ったのはクルマの販売ではありません。AIとロボットへの支出が増えたためです。株価は7月の高値を下回ったまま、ゆっくり歩いています。
数字1と2:売上高は横ばい、営業利益は半分以下に
売上高は280.5億ドルでした。前年同期(280.9億ドル)とほぼ同じです。 市場予想(約280.6億ドル)にも近い水準でした。
事業ごとの動きは分かれました。
- 自動車:205.6億ドル、3%減
- エネルギー貯蔵:28.8億ドル、16%減
- サービス・その他:46.1億ドル、33%増
営業利益率は2.6%でした。前年同期の5.8%の半分に届きません。ただし、前四半期の1.4%からは上がりました。
1台あたりの稼ぎは減らず、むしろ増えている
売上総利益率は、売上高からクルマと電池をつくる費用だけを差し引き、売上高に対する割合で示したものです。第3四半期は19.6%でした。第2四半期の16.8%、前年同期の18.0%を上回っています。 規制クレジットの販売を除いた自動車の売上総利益率も上がりました。第2四半期の16.3%から18.1%になりました。
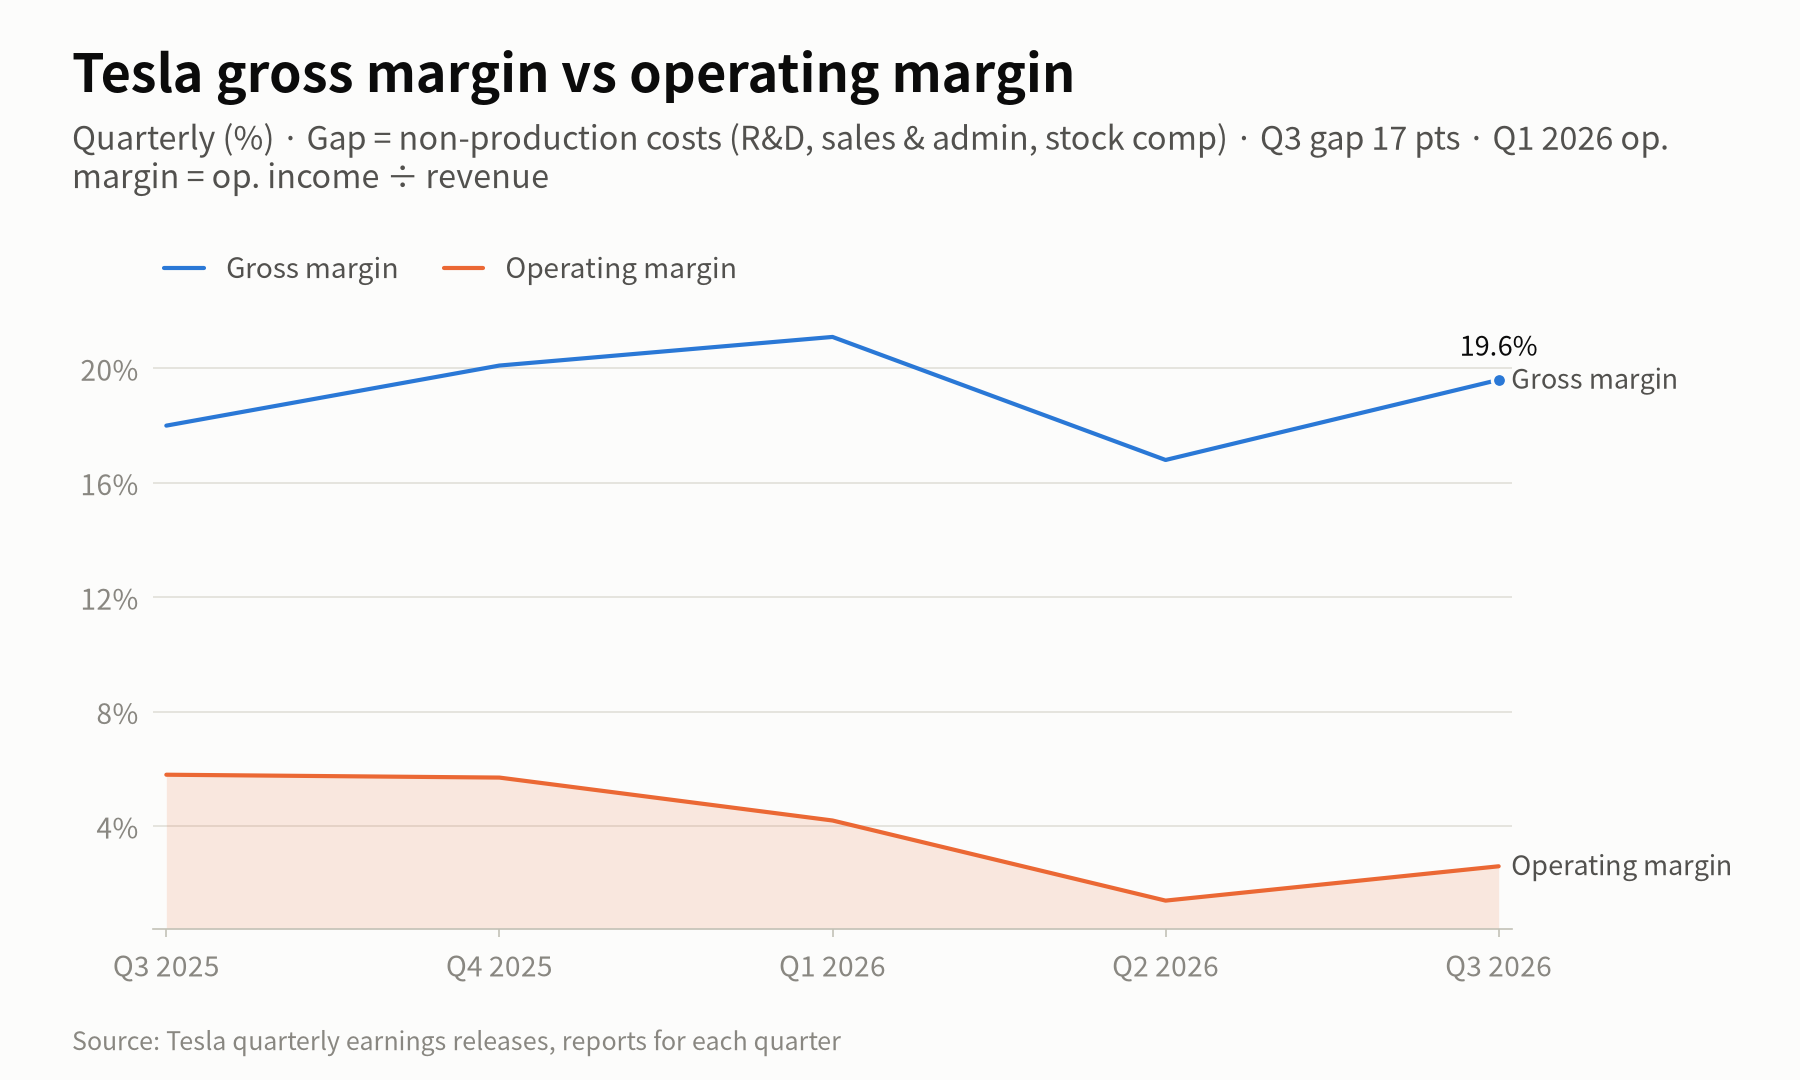
2本の線の差が広いほど、利益の多くが製造費用以外の費用(研究開発費、販売費・一般管理費、株式報酬)に回ったことを意味します。第3四半期の差は17ポイントでした。
フリーキャッシュフローは15.3億ドルでした。第2四半期の約11億ドルのマイナスからプラスに転じました。
では、なぜ営業利益は56%減ったのか
営業費用は48億ドルでした。前年同期比で39%増えています。 このうち研究開発費は27.6億ドルで、69%増えました。テスラはAI学習(「スーパーインテリジェンス」)向けの計算資源、人型ロボット「オプティマス(Optimus)」、サイバーキャブ(Cybercab)の開発を理由に挙げました。
株式報酬も11.7億ドルに上りました。前年同期(6.6億ドル)のほぼ2倍です。この金額には、2025年に承認されたマスク氏の業績連動報酬が含まれています。
残る3つの数字:納車台数、FSD、ロボタクシー
数字3:納車台数486,532台
納車台数は前年同期比で約2%減りました。ただし、テスラがまとめた市場予想(461,974台)を5.3%上回りました。 同社は、乗用車の受注残が4年ぶりの多さだと説明しました。販売を抑えているのは電池の供給だとしています。
数字4:FSD利用者174万人
テスラの運転支援機能FSD(Full Self-Driving)の利用者は、前年同期比で67%増えました。この数には月額の契約者だけでなく、一括で購入した人も含まれます。テスラは、北米の新車の75%超が納車時にFSDに登録したと述べました。ただし、新車にはすべて1か月の無料体験が付きます。このため、有料の割合はもっと低い可能性があります。
数字5:無人ロボタクシーの累計走行距離は約200万マイル
ハンドルもペダルもない2人乗りのサイバーキャブは、9月3日にオースティンのロボタクシー車両群に加わりました。四半期末までに、ロボタクシー車両群の無人での累計走行距離は約200万マイル(約320万km)に達しました。1四半期で8倍に増えています。
クルマは飛び、株価は歩いている
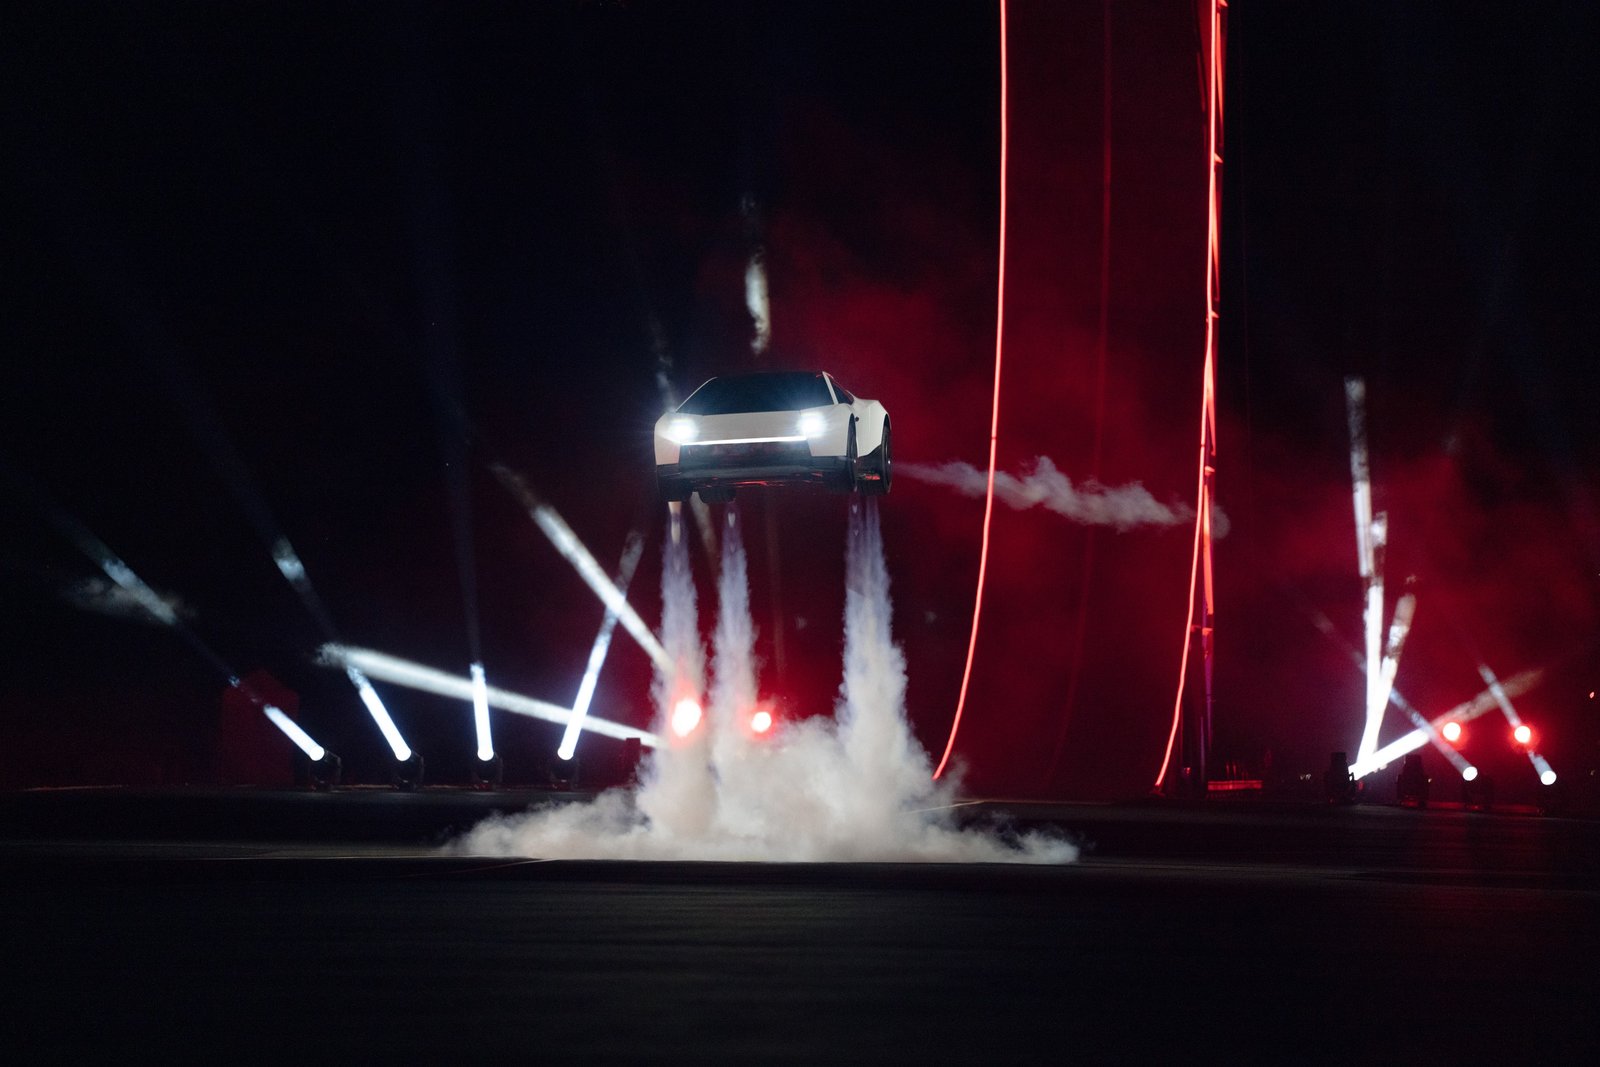
テスラは10月15日、テキサス州マクレガーにあるスペースX(SpaceX)の試験場で新型ロードスター(Roadster)を公開しました。試作車がスロープを駆け上がり、圧縮空気のスラスターで宙に浮く様子を見せました。同社によると、停止状態から時速60マイル(約97km/h)まで約1秒で達します。予約金は50,000ドルです。市販車にスラスターが付くかどうかは明らかにしませんでした。
株価はクルマの勢いについていきませんでした。公開翌日の10月16日には2.1%下がり、354.72ドルになりました。決算発表日の終値(386.47ドル)も、7月1日の高値(425.30ドル)をまだ9.1%下回っています。
ただし、10月16日以降は決算発表までの3営業日で約9%上がりました。10月20日には別の材料も出ました。マスク氏がスペースXの決算説明会で、両社が独立取締役による特別委員会を通じて合併を検討していると述べたのです。条件は決まっていません。マスク氏も取引が実現するとは約束しませんでした。
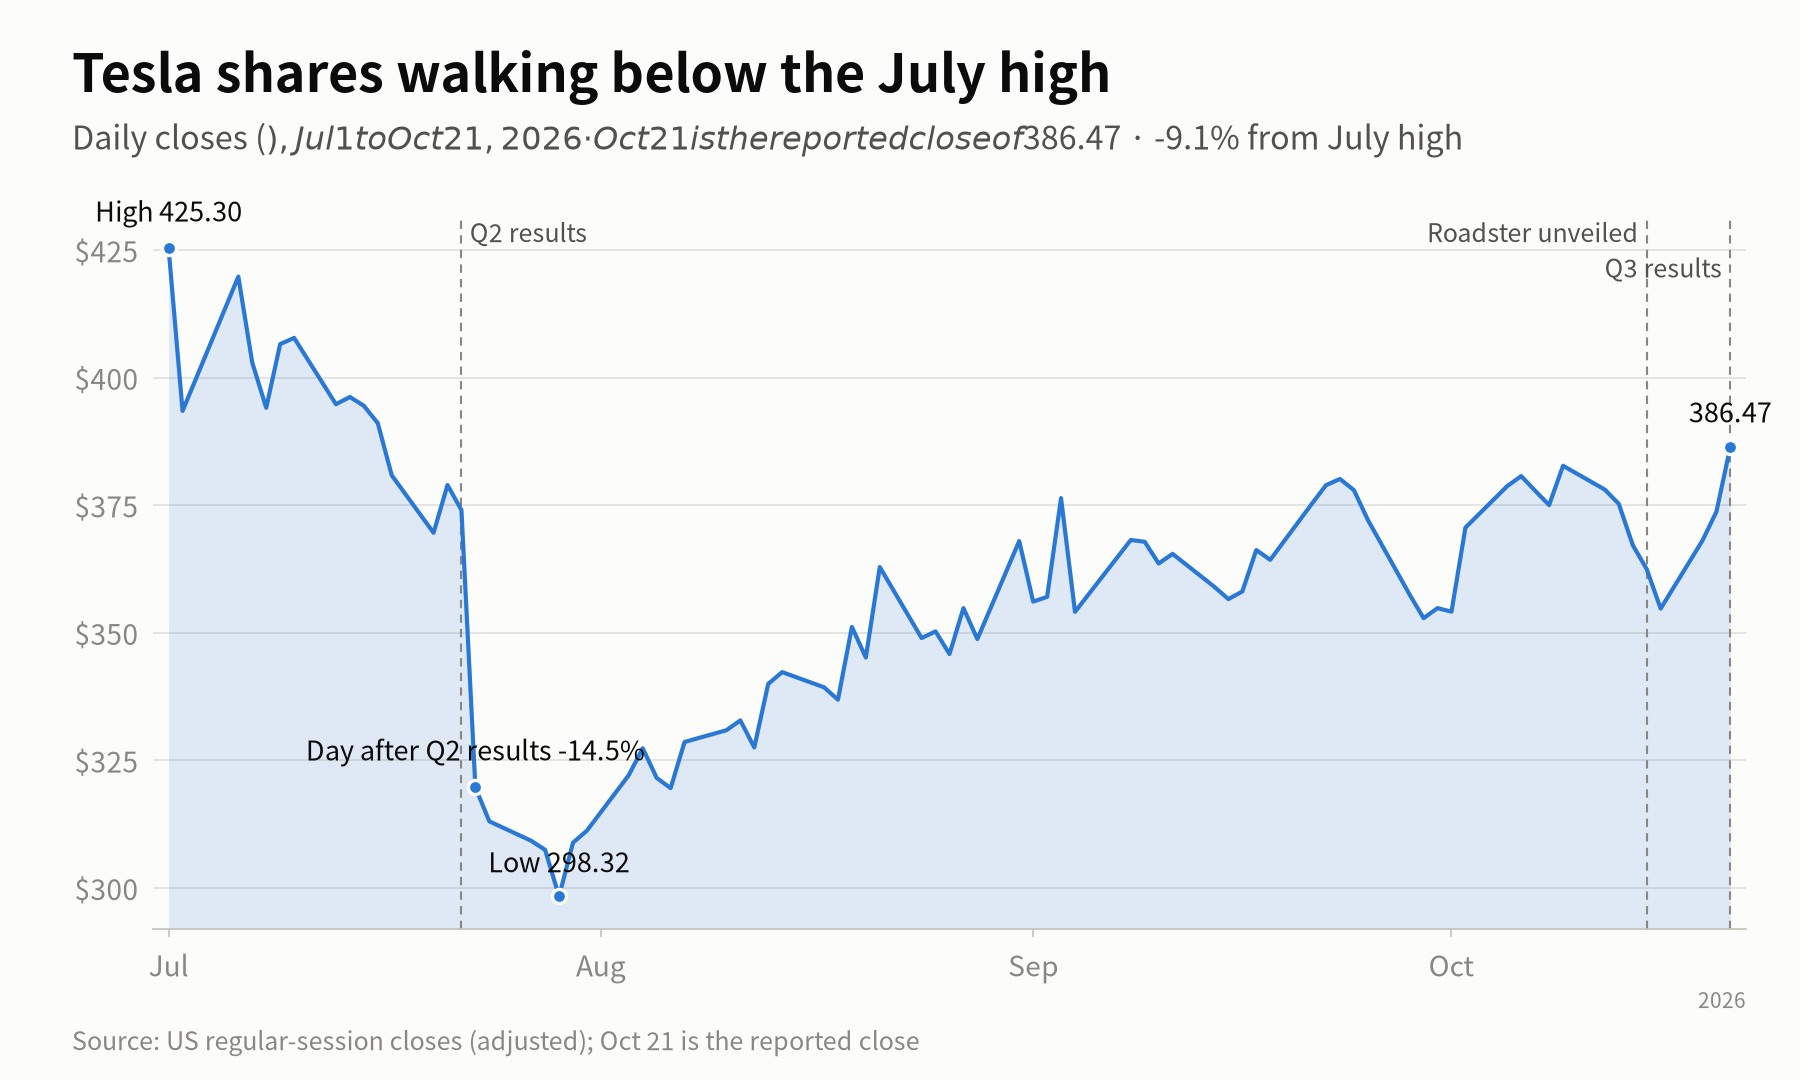
決算発表後の時間外取引で、株価はまず上がりました。その後、電話会見が始まると2-3%下がりました。第2四半期決算の翌日(7月23日)の1日で14.5%の下落と比べると、小さな反応です。この記事の株価は、決算発表前の最後の通常取引である10月21日の終値に基づいています。
次の決算までに注目したい3つのこと
24/7 Wall St.は、10月15日の株価(380.54ドル)で、テスラの株価は今後1年の予想利益の約159倍だと試算しました。株価のうち、今の利益よりも将来の事業への期待が占める部分がはるかに大きいということです。
- 営業利益率が2%台から、前年同期の5%台に戻るか
- 有料のFSD利用者と、ロボタクシーを提供する都市の数が増えるか
- スペースXとの合併協議が具体的な条件につながるか
この記事は2026年10月22日時点の情報に基づいています。特定の銘柄や商品への投資助言ではありません。今のテスラを、自動車会社と見ますか。それともAI企業と見ますか。
よくある質問
Q1. テスラの営業利益は減ったのに、なぜ売上総利益率は上がったのですか?
A1. 売上総利益率は、クルマと電池の費用だけを差し引いて計算します。営業利益は、研究開発費、販売費・一般管理費、株式報酬も差し引きます。第3四半期は製造費用の負担が軽くなりました。しかし研究開発費が69%増えたため、営業利益は減りました。
Q2. テスラの純利益と調整後1株利益はなぜ違うのですか?
A2. 調整後1株利益(0.48ドル)は、株式報酬などの項目を除いて計算します。会計基準(GAAP)での純利益は7.87億ドルで、1株あたり0.22ドルでした。前年同期比で43%減っています。報道によって数字が違うときは、たいていどちらの基準を使っているかの違いです。
Q3. テスラのエネルギー事業の33%の利益率は続きますか?
A3. エネルギーの売上総利益率は、第2四半期の20.4%から33.1%に跳ね上がりました。ただし、関税の還付や供給元からの補償といった一時的な項目が含まれています。導入量は13.7GWhでした。前年同期比で10%増えましたが、市場予想(15.9GWh)には届きませんでした。
出典:Tesla Q3 2026 earnings release(2026-10-21)。CNBC、Investing.com、SiliconANGLE(2026-10-21)。Axios(2026-10-20)。CNBC、Aviation Week(ロードスター公開、2026-10-15)。24/7 Wall St.(2026-10-15)。米国通常取引の終値(株価、株式分割などを調整済み。10月21日は決算発表日の終値)。トップ写真:テスラ(Tesla)、テスラのプレスリリース
情報提供のみを目的としており、投資助言ではありません。
関連記事
ブログのほかの記事
- NAND見通しは上昇、株価は下落:サンディスクとキオクシアが10月29〜30日に決算発表
- ナスダック2週続落、グーグル・マイクロソフト・アマゾンは下げを止められるか
- 過去最高の四半期決算で12%安、ラムリサーチ株はなぜ下がったのか
- SKハイニックス・キオクシア急落:アジアの半導体株がそろって下げた3つの理由
- 月末の決算がNAND専業のキオクシアとサンディスクにとって重要な理由
- 2028年まで不足か、NAND過剰か サムスン電子とSKハイニックスは
- 米半導体株が8日続落を止める、先に戻ったのはメモリー株
- 韓国の巨大年金はサムスン電子とSKハイニックスをどこまで動かせるか
- サムスン電子とSKハイニックスがKOSPIを14%押し下げた。なぜか