2028年まで不足か、NAND過剰か サムスン電子とSKハイニックスは
10月20日、野村はサムスン電子とSKハイニックスについて前向きな投資判断を示しました。「メモリー需要は2028年まで供給より速く伸びる」という見方です。同じ日、韓国メディアはTrendForceの予測も報じました。「NANDは来年下半期から供給が需要を上回る」という内容です。二つの予測は異なる種類のメモリーを見ているため、どちらも正しい可能性があります。不足が続くのはDRAMとHBMです。先に緩む可能性があるのはNANDです。 サムスン電子とSKハイニックスにとって、まず注目すべき要因はDRAMではなくNANDということになります。
両社の見方
- 野村(10月20日): メモリー需要の伸びが2028年まで供給の拡大を上回るとみています。根拠はデータセンターです。世界のデータセンター新規容量は、今年の22.3ギガワットから来年は31.5ギガワットへ、約41%増えると見積もっています。株価の見通しは、サムスン電子が670,000ウォン、SKハイニックスが4,700,000ウォンで据え置きました。
- TrendForce(7月のリポート): 今年のNANDは供給が需要を4-5%下回ると分析しました。ただし、2027年下半期からは供給の伸びが需要の伸びを上回るとみています。同じ時期のDRAMリポートでは、2027年もDRAMの需給は引き締まったままだとしています。
つまり、TrendForceはメモリー全体が過剰になるとは言っていません。過剰の警告は、NANDという一つの製品に関するものです。
DRAMは不足、NANDは過剰に向かう理由
二つのメモリーが逆の方向に進む理由は三つあります。
- HBMは多くのウエハーを使う: HBM(高帯域幅メモリー、AIサーバー向け)は、同じ容量をつくるのに標準的なDRAMよりはるかに多くのウエハーを必要とします。このため、工場を増やしてもDRAMの生産量はそれほど増えません。TrendForceは、新しいDRAM工場が意味のある生産量を加えるのは2028年になるとみています。
- NAND需要の半分近くはスマートフォンとノートPC: NAND需要のうちサーバーは40%を超えます。それでも、スマートフォンとノートPCが40%近くを占めています。TrendForceは、今年のスマートフォン生産が15-20%減ると予測しています。
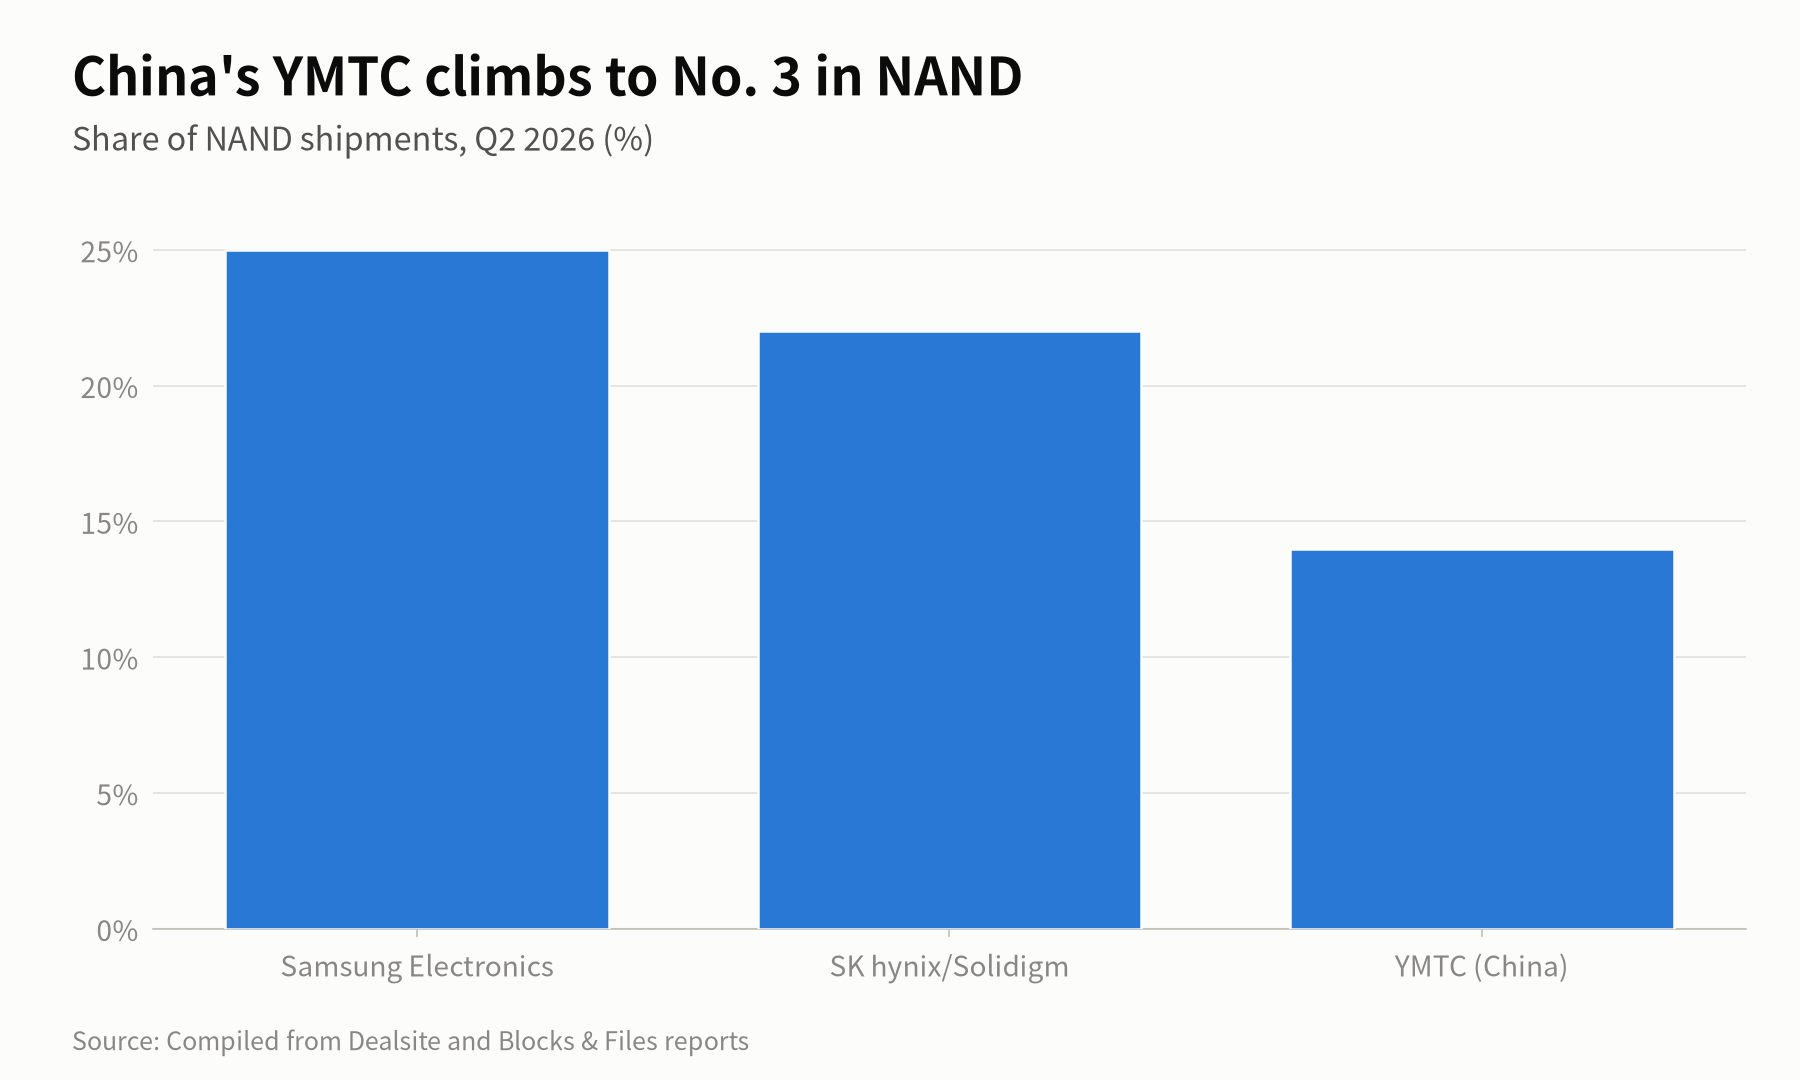
- 中国がNANDの生産能力を増やしている: YMTC(中国最大のNANDメーカー)は第2四半期の出荷シェア14%で、世界3位に上がりました。武漢の第3工場を今年末に稼働させる計画で、2027年末までに世界1位を目指すとしています。TrendForceは、NAND生産に占める中国メーカーのシェアが19%近くまで高まるとみています。
株価はこの線に沿って分かれ始めた
米国市場では、各社のNAND依存度によって株価の動きが分かれました。NAND専業のサンディスク(Sandisk)は、9月22日の高値から10月19日までに27.3%下落しました。売上高の73%をDRAMが占めるマイクロン(Micron)は、10月1日の高値から17.5%下がりました。
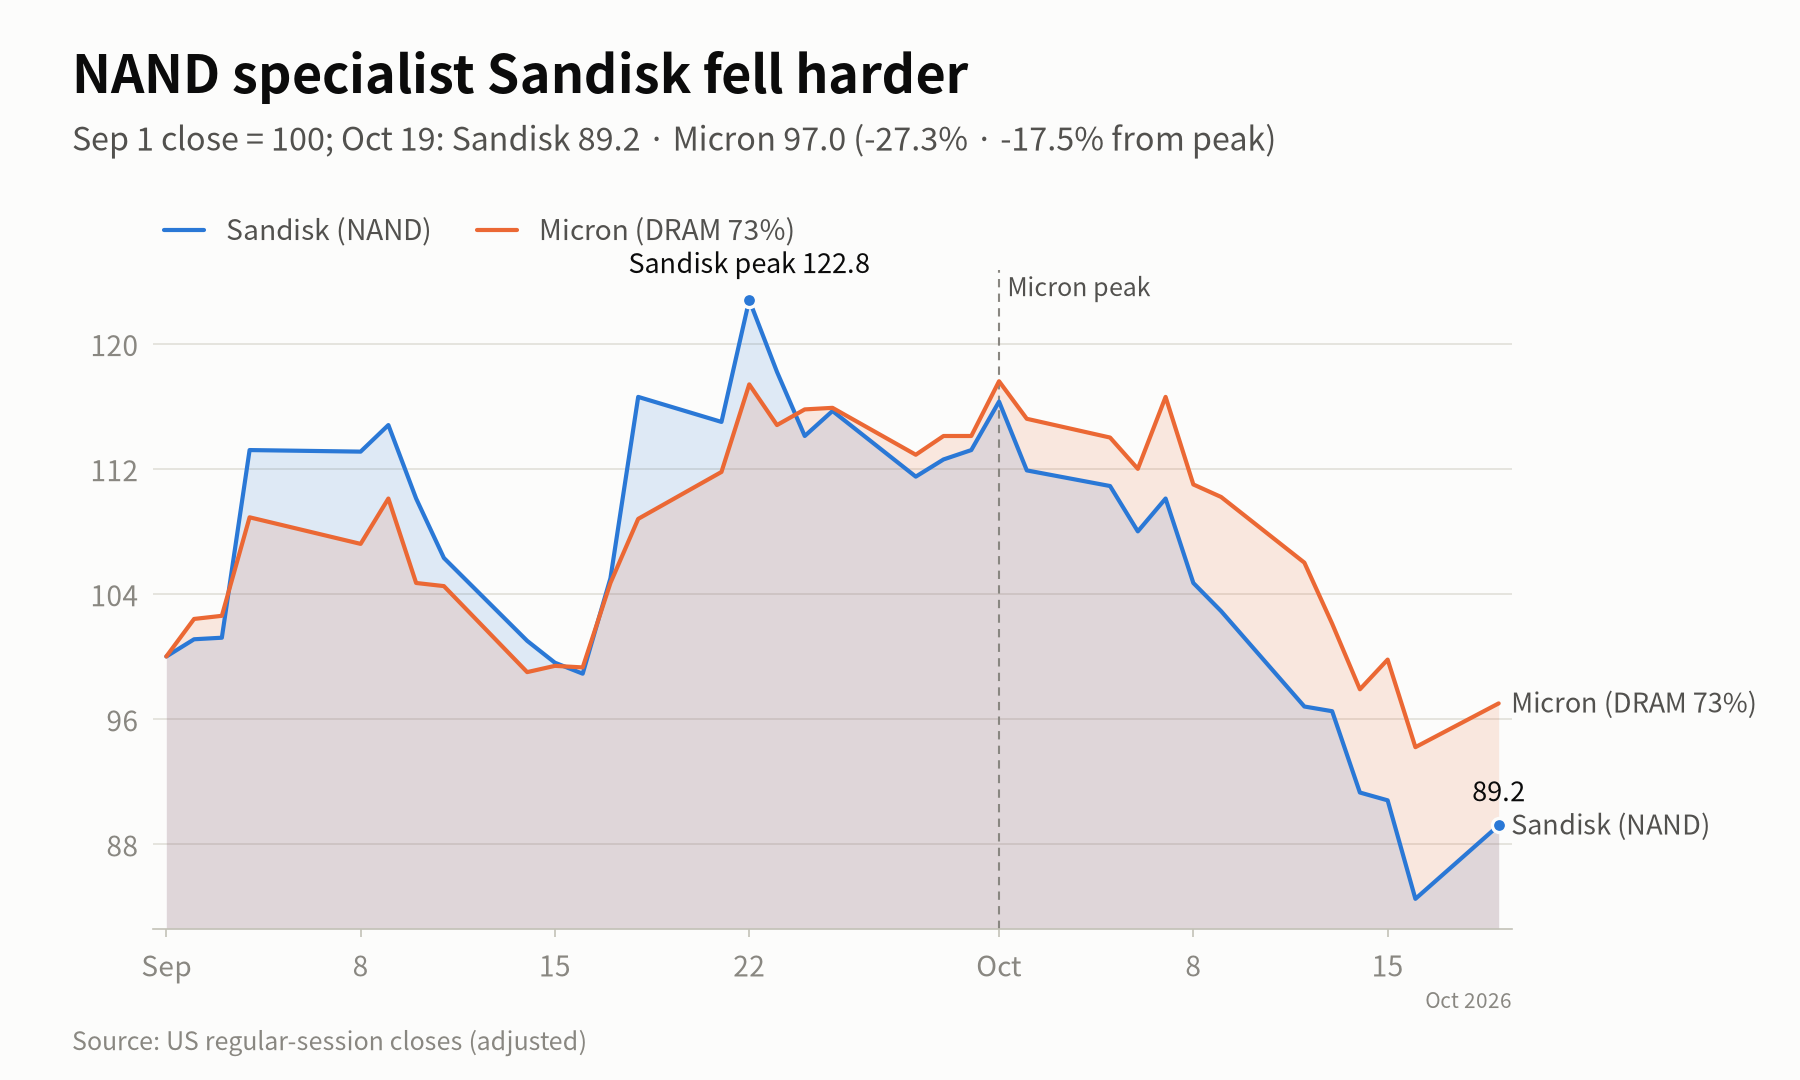
どちらも下がりましたが、目を引くのはNAND企業の下げが大きかった点です。韓国では10月20日、サムスン電子が2.98%、SKハイニックスが4.23%下落しました。終値はそれぞれ211,500ウォン、1,223,000ウォンでした。
サムスン電子とSKハイニックスにとってのNANDの重み
- SKハイニックス: 第2四半期の売上高79.3187兆ウォンのうち、DRAMが73%、NANDが27%でした。NANDの比率は第1四半期の21%から上がりました。
- サムスン電子: 第2四半期の出荷シェア25%で、NANDで1位です。NAND価格が下がれば、両社とも影響を受けます。
SKハイニックスにとって「NAND過剰」は売上高のおよそ4分の1に関わります。残り4分の3を占めるDRAMの見通しとは分けて考える必要があります。
今回が違うものになりうる要因
- NANDも不足が長引く可能性: 台湾のコントローラーメーカー、シリコンモーション(Silicon Motion)は、クラウド顧客が供給を先に押さえるため、2027年がNANDを確保するのが最も難しい年になりうると警告しました。
- DRAMの見通しにも条件がある: 野村は、データセンター投資の縮小が続く場合や、資金を確保した案件まで遅れる場合には、需要予測を見直す必要があるとの留保を付けました。
注目点のチェックリスト
- 10月下旬の決算: 両社がNAND価格と来年の出荷計画について何を語るか
- 2027年のHBM契約: SKハイニックスが7月に交渉は「順調に進んでいる」と述べた来年の数量が確定したか
- YMTCの武漢第3工場: 年末の稼働予定が守られるか
- スマートフォンの出荷: NAND需要の40%近くを占める消費者向け機器の需要が回復するか
ひとことで: メモリー不足の予測はDRAMとHBMの話で、過剰の警告はNANDの話です。二つは矛盾しません。サムスン電子とSKハイニックスにとって、先に試されるのはNANDです(SKハイニックスの売上高の27%)。
この記事は2026年10月20日時点の情報に基づいています。特定の銘柄や商品についての投資助言ではありません。
よくある質問
Q. メモリーが供給過剰になれば、サムスン電子とSKハイニックスの業績は下向きになりますか? TrendForceの過剰の警告はNANDに限られています。SKハイニックスの売上高の73%を占めるDRAMについては、2027年も需給が引き締まったままだという見方が大勢です。
Q. NANDの供給過剰はいつ始まりますか? TrendForceは、2027年下半期から供給の伸びが需要の伸びを上回るとみています。今年のNANDはまだ4-5%不足しています。
Q. 野村の670,000ウォンと4,700,000ウォンという株価の見通しは何に基づいていますか? メモリー不足が2028年まで続くことを前提にしています。野村は、両銘柄が2027年の予想利益の約3倍で取引されており、同社が考える価値を大きく下回る水準で評価されていると判断しました。
出典: 野村(亜洲経済、イートゥデイ、ファイナンシャルニュースの報道による)、TrendForceおよびDRAMeXchange、TechSpot、Investing.com(SKハイニックス第2四半期決算発表)、SKハイニックス・ニュースルーム、Dealsiteおよびグローバル経済(YMTC)、KRX通常取引の終値、米国通常取引の終値(株式分割などを調整済み)
情報提供のみを目的としており、投資助言ではありません。
関連記事
ブログのほかの記事
- NAND見通しは上昇、株価は下落:サンディスクとキオクシアが10月29〜30日に決算発表
- ナスダック2週続落、グーグル・マイクロソフト・アマゾンは下げを止められるか
- 過去最高の四半期決算で12%安、ラムリサーチ株はなぜ下がったのか
- SKハイニックス・キオクシア急落:アジアの半導体株がそろって下げた3つの理由
- 空飛ぶロードスター、伸びない利益:テスラ第3四半期を5つの数字で読む
- 月末の決算がNAND専業のキオクシアとサンディスクにとって重要な理由
- 米半導体株が8日続落を止める、先に戻ったのはメモリー株
- 韓国の巨大年金はサムスン電子とSKハイニックスをどこまで動かせるか
- サムスン電子とSKハイニックスがKOSPIを14%押し下げた。なぜか