NAND見通しは上昇、株価は下落:サンディスクとキオクシアが10月29〜30日に決算発表
NANDフラッシュだけを手がける2社、米国のサンディスク(Sandisk)と日本のキオクシア(Kioxia)が、今週2日違いで決算を発表します。市場調査会社のTrendForceは9月30日に見通しを引き上げました。第4四半期のNAND契約価格は前四半期比15-20%上昇すると予想しています。一方で、両社の株価は6月の高値をそれぞれ約47%、約65%下回っています(10月23日終値)。価格見通しと株価のこの開きを、両社自身の数字で確かめる最初の機会が今回の決算です。
決算発表の日程
- サンディスク:2027会計年度第1四半期(7〜9月)の決算を、10月29日の米国市場終了後に発表します。電話会見は太平洋時間午後1時30分からです。
- キオクシア:2026年度第2四半期(7〜9月)の決算を、10月30日の日本時間午後6時45分に発表します。
両社は日本の工場を合弁で運営し、同じNAND技術を共同で開発しています。このため、1日早く出るサンディスクの数字が、キオクシアの決算を占う手がかりとして読まれることがあります。
10月21日以降に変わったこと
10月21日の記事では、2027年下半期にNANDの供給が需要を上回る可能性があるというTrendForceの警告を取り上げました。あわせて、10月の下落局面で、各銘柄の下げ幅がNAND事業の比重と一致しなかった点も扱いました。その後、三つの動きがありました。
- 価格見通しの引き上げ:TrendForceは6月末、第3四半期のNAND契約価格が10-15%上昇すると予想していました。9月30日に公表した第4四半期の見通しは15-20%と、さらに高くなっています。
- 格付けの引き上げ:米国の格付け会社S&Pは10月13日、キオクシアの長期信用格付けをBBB-からBBBへ1段階引き上げました。見通しは「ポジティブ」です。キオクシアは理由として、高い収益性と、負債より現金が多いネットキャッシュの状態を挙げました。
- 株価のさらなる下落:10月19日から23日にかけて、サンディスクはさらに9.7%、キオクシアはさらに6.2%下落しました。9月28日と比べると、両社とも約28%低い水準です。
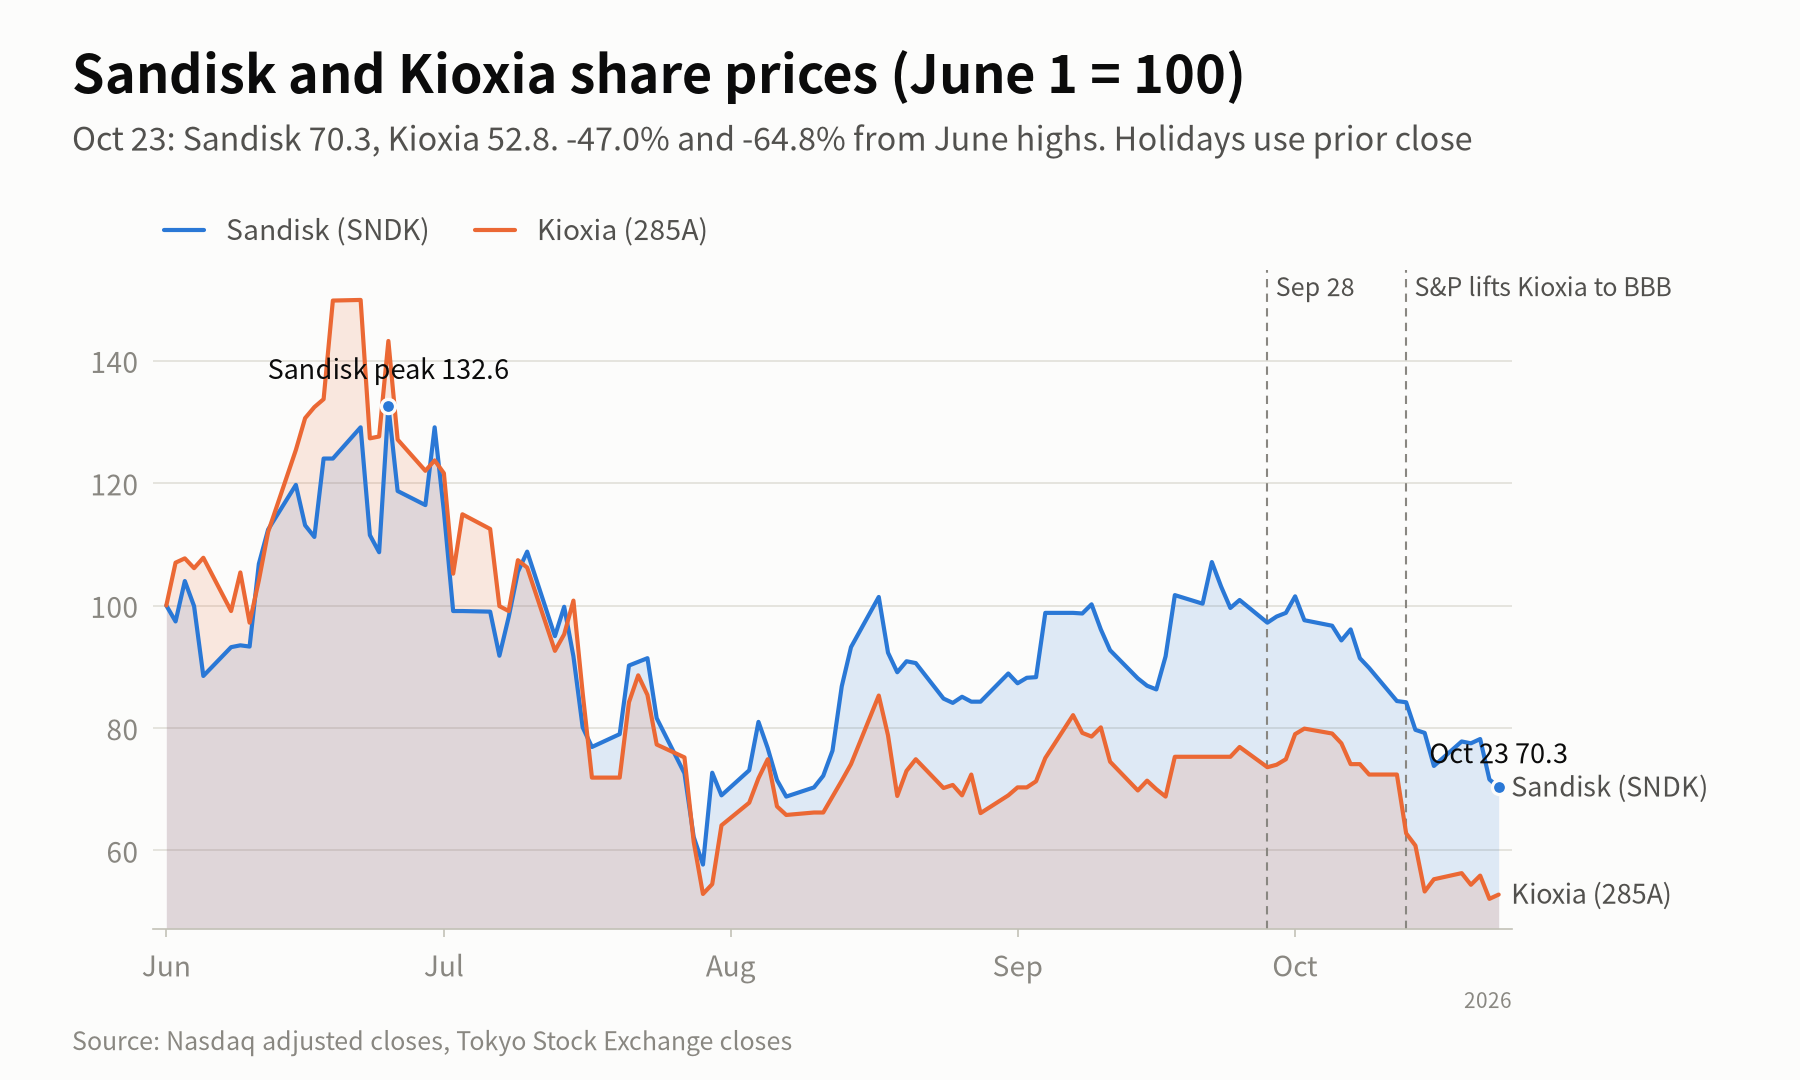
両社の株価は、それぞれの市場での終値で、株式分割などを調整済みです。サンディスクは配当も調整していますが、キオクシアは調整していません。
両社がすでに示している数字
キオクシア:売上高2.39兆円
キオクシアは7月31日、7〜9月の売上高を2.39兆円と予想しました。4〜6月の売上高(1.7671兆円)より35.2%多い水準です。営業利益の予想は1.89兆円です。売上高の約79%が営業利益として残る計算になります。
4〜6月は、平均販売価格が前四半期比で約70%上昇しました。一方、販売した記憶容量(ビット)の伸びは1桁台前半にとどまりました。利益の増加の大半は価格によるものでした。今回の発表で見えるのは、7〜9月も価格が業績を押し上げたのか、それとも出荷量も一緒に伸びたのかという点です。
サンディスク:売上高103億〜108億ドル
サンディスクは8月5日、7〜9月期の売上高ガイダンスを103億〜108億ドルとしました。非GAAPベースの売上総利益率のガイダンスは83-85%、非GAAPベースの1株当たり利益(EPS)は44〜46ドルです。非GAAPの数値は会社独自の指標で、株式報酬などの一時的な項目や現金支出を伴わない項目を除いています。
前四半期(4〜6月)の売上高は89.7億ドルでした。ガイダンスの中間値(105.5億ドル)は、これより約18%高い水準です。
NAND価格見通しの読みどころ
用途によって価格の動きが違う
TrendForceの第4四半期見通しを見ると、同じNANDでも、何に使われるかで価格の動きが異なります。
- 企業向けSSD:TrendForceが、第4四半期の値上がり幅が第3四半期より大きくなると予想する唯一のメモリー製品です。AI推論サーバーや大規模データセンターに支えられ、2026年のビット需要は前年比80%以上伸びると見ています。
- PC向けSSD:供給各社が柔軟に価格を設定しているため、値上がりは限られています。
- スマートフォン向けストレージ(eMMC、UFS):交渉は少量の価格確認にとどまっています。
この違いは、サンディスクの前四半期の数字にも表れています。データセンター向け売上高は約29.8億ドルで、前の四半期の2倍を超えました。コンシューマー向け売上高は5.56億ドルで、前の四半期から32%減りました。今回の発表でまず確かめたいのは、この差がさらに広がったかどうかです。
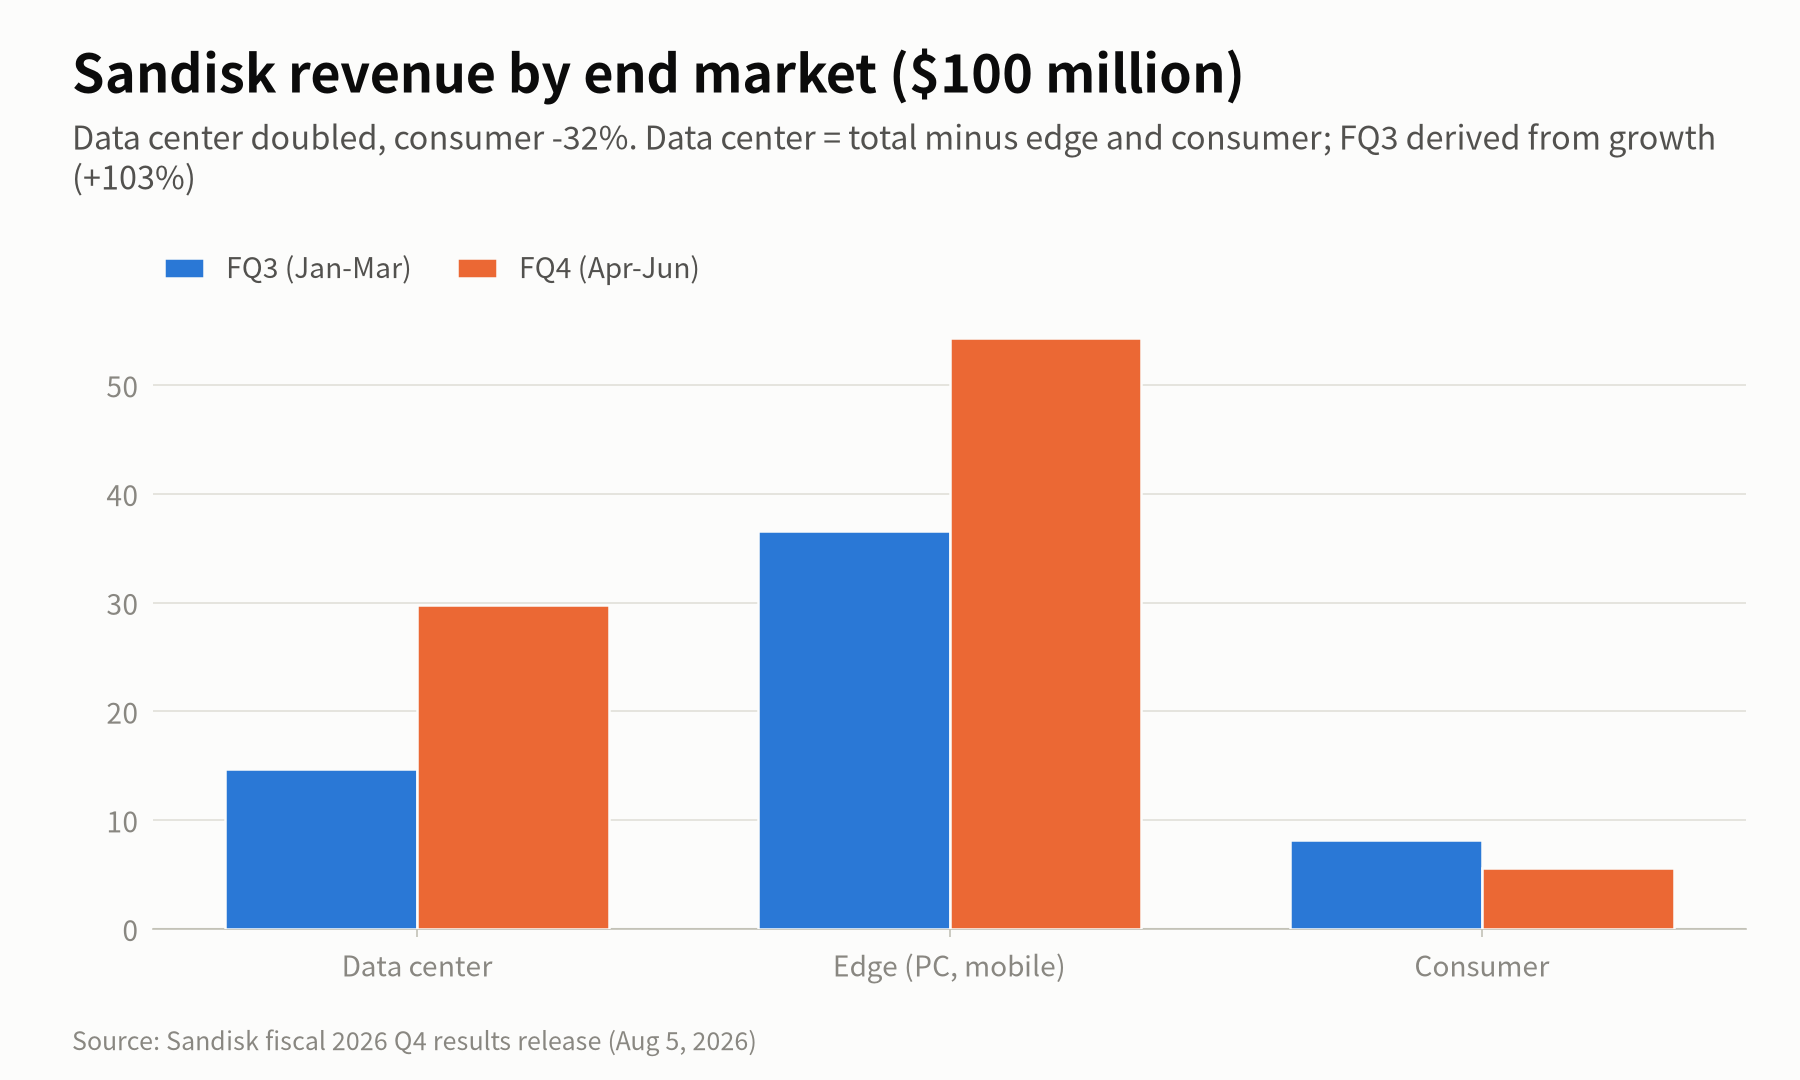
サンディスク最大の事業であるエッジ(PCやスマートフォンなどの端末)は48%伸び、54.3億ドルになりました。データセンター向け売上高は、会社が開示した総売上高からエッジとコンシューマー向けの売上高を差し引いて算出しています。
長期契約が価格変動から業績をどこまで守るか
両社とも、顧客との複数年の供給契約(LTA)を増やしています。契約が多いほど、市場価格が動いても業績の振れは小さくなります。
- サンディスク:8月の決算説明会で、2027会計年度のビット出荷量の半分超、2028会計年度には約3分の2を長期契約が占める見込みだと述べました。8社の顧客との10件の契約による最低契約売上高は、下限価格ベースで939億ドルです。価格には下限と上限の両方が設けられています。
- キオクシア:2028年に主要顧客の数量の50%を長期契約でカバーするという目標に向けて、順調に進んでいるとしています。
S&Pも、キオクシアを格上げした理由の一つに、長期契約による業績の振れの縮小を挙げました。今週の説明会では、契約数量の比率が上がったかどうか、上限価格に達した契約があるかどうかが注目点です。これらから、今後の値上がりがどこまで業績に反映されるかの見当がつきます。
供給面で確かめたいこと
供給過剰への懸念は、生産能力の拡大から生じています。キオクシアとサンディスクは8月末、2032年までに日本の四日市工場と北上工場へ、共同で約5兆円(約310億ドル)を投資する計画を発表しました。北上第3工場は2029年度の初出荷を目標としています。両社は、日本政府の補助金や市場の需要に応じて、日程を段階的に調整するとしています。
需給の見通しは分かれています。TrendForceは、2027年下半期にNANDの供給が需要を上回る可能性があるとしました。キオクシアは、2027年も需要が供給を上回ると見ています。S&Pは、メモリー不足が少なくとも2028年まで続く可能性があるとしました。
今週確かめたい五つの点
- キオクシアの7〜9月の売上高は、会社予想の2.39兆円に届いたか。
- サンディスクの売上総利益率は83-85%の範囲に入ったか。
- 10〜12月のガイダンスは、TrendForceの第4四半期価格見通し(15-20%上昇)と同じ方向を示しているか。
- データセンター向けとコンシューマー向けの売上高の差は、さらに広がったか。
- 長期契約の比率と増産の日程は、8月の発表から変わったか。
1四半期の決算だけで、2027年の需給に決着はつきません。ただ、価格見通しが上がり、株価が下がっているいま、両社が示す10〜12月の見通しは、そのどちらに近いのかを示すことになります。
韓国の外から両社を追うには
- サンディスク:米国のNasdaqに上場しています。ティッカーはSNDKです。
- キオクシア:東京証券取引所に上場しています。ティッカーは285Aです。円建てで取引されるため、ドル建てのリターンには円・ドル相場も影響します。米国の店頭市場には預託証券KXIAYがあります。
出典:TrendForce(第4四半期メモリー契約価格見通し、2026年9月30日。キオクシアの第1四半期決算に関する記事、2026年7月31日)、サンディスク2026会計年度第4四半期決算資料(2026年8月5日)および決算説明会、キオクシア2026年度第1四半期決算(2026年7月31日)、キオクシアのお知らせ「S&P upgrades credit rating to BBB」(2026年10月13日)、TechNews(2026年10月14日)、StorageReviewおよびHerald Business(2026年8月下旬、日本工場の投資計画)、株価:Nasdaqおよび東京証券取引所の終値
情報提供のみを目的としており、投資助言ではありません。
関連記事
ブログのほかの記事
- ナスダック2週続落、グーグル・マイクロソフト・アマゾンは下げを止められるか
- 過去最高の四半期決算で12%安、ラムリサーチ株はなぜ下がったのか
- SKハイニックス・キオクシア急落:アジアの半導体株がそろって下げた3つの理由
- 空飛ぶロードスター、伸びない利益:テスラ第3四半期を5つの数字で読む
- 月末の決算がNAND専業のキオクシアとサンディスクにとって重要な理由
- 2028年まで不足か、NAND過剰か サムスン電子とSKハイニックスは
- 米半導体株が8日続落を止める、先に戻ったのはメモリー株
- 韓国の巨大年金はサムスン電子とSKハイニックスをどこまで動かせるか
- サムスン電子とSKハイニックスがKOSPIを14%押し下げた。なぜか