過去最高の四半期決算で12%安、ラムリサーチ株はなぜ下がったのか
2026年10月22日(米国時間)、米半導体製造装置メーカーのラムリサーチ(Lam Research)の株価が11.76%下落しました。過去最高の決算を発表した翌日のことです。売上高は82.2億ドルで、前年同期比54%増でした。株価を押し下げたのは決算そのものではありません。三つのメッセージです。次の四半期の見通しが予想並みにとどまったこと、装置の生産が追いつかないこと、そしてAIに回す資金が足りないことです。
決算はどれほど良かったのか
9月期(7〜9月)の売上高は82.2億ドルでした。前四半期比22%増、前年同期比54%増です。営業利益率(売上高に占める営業利益の割合)は40.0%で、同社の歴史で初めて40%台に乗りました。前年同期は34.4%でした。
同じ日、ほかの装置株も下落しました。
- KLA: -9.55%
- アプライド・マテリアルズ(Applied Materials): -8.16%
- ASML: -6.93%
- 米半導体ETF(SOXX): -6.79%。6月23日以来の大きな1日の下げ幅です
下落はこれが初めてではありません。下のグラフは、6月以降のラムリサーチの日々の終値です。
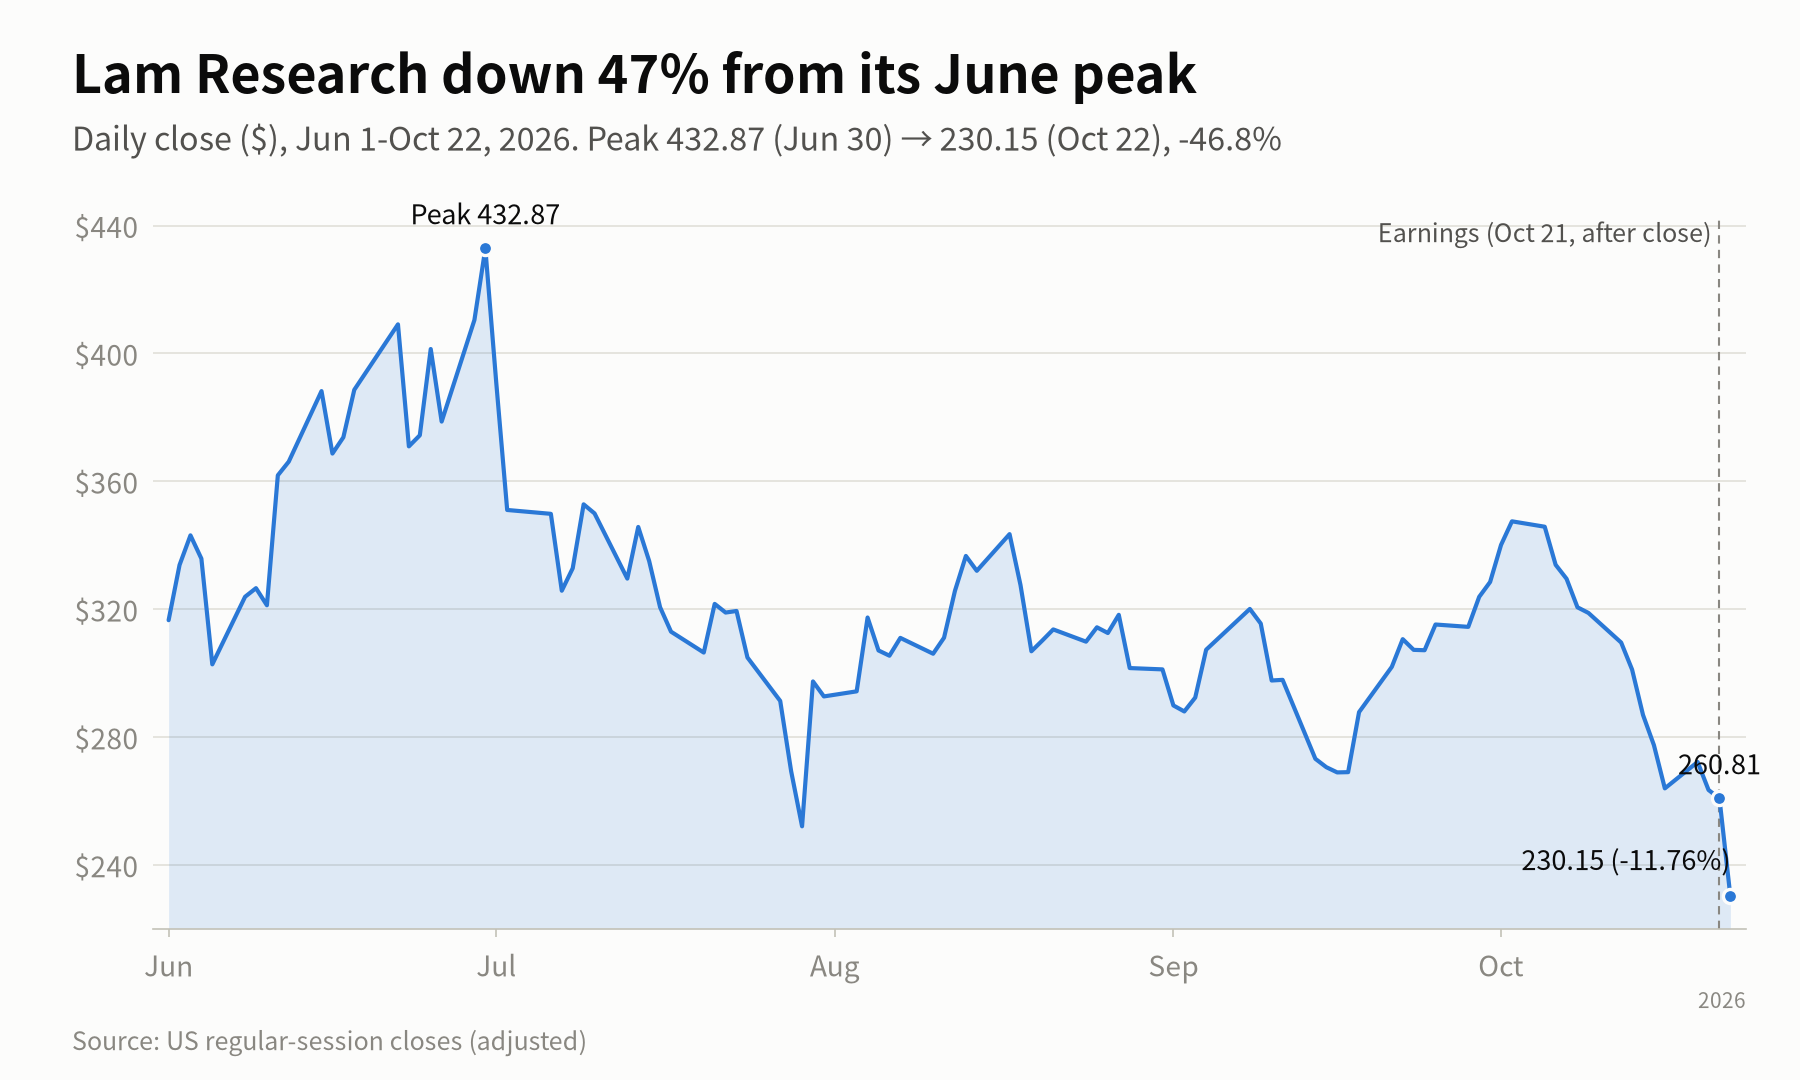
ラムリサーチの株価は、決算発表日(10月21日)までの1年間で約81%上昇していました。ただ、6月30日の高値432.87ドルからはすでに40%近く下がっていました。10月22日の下落を加えると、高値から約47%下の水準です。
ラムリサーチが12%下がった三つの理由
1. 次の四半期の見通しが予想とほぼ同じだった
同社は12月期(10〜12月)の売上高見通しを86億ドル(±4億ドル)としました。市場予想をわずかに上回る水準です。
7月以降、装置株は半導体投資が2027年にピークを迎えるのではないかという懸念から下がり続けてきました。この懸念を和らげるには、予想を大きく上回る見通しが必要でした。実際の数字はそれに遠く及びませんでした。
2. 供給制約と中国比率の低下が重なった
最高財務責任者(CFO)のダグ・ベッティンガー(Doug Bettinger)氏は、サプライチェーンの制約がなければ見通しは「もう少し高かった」と述べました。どれほど高かったかは明らかにしませんでした。12月に出荷できない分は3月期に回るとも説明しました。
つまり、注文はあるのに、装置の生産が間に合わないということです。投資家はこれを、売上高の計上が先送りされる兆しと受け止めました。
中国の比率も下がっています。
- 9月期の売上高に占める中国の比率: 35%
- 12月期: 同社は「大幅に低くなる」と説明
3. 同じ日に「AIに回すお金が足りない」という発言が出た
エヌビディア(Nvidia)の最高経営責任者(CEO)ジェンスン・フアン(Jensen Huang)氏は10月22日、CNBCのインタビューに応じました。ネオクラウド(エヌビディアのGPUを貸し出すAI特化型のクラウド企業)からの需要は非常に大きいと述べました。そのうえで「資金の需要は資金の供給をはるかに上回っている」と語りました。
ウェルズ・ファーゴ(Wells Fargo)のトレーダーは、この発言が「貸し手のリスク許容度がすでに限界に達しているという懸念を再燃させた」と指摘しました。借入金でデータセンターを建設するコアウィーブ(CoreWeave)は10.06%下落しました。AI向け電力関連株のGEベルノバ(GE Vernova)は10.64%下落しました。
半導体装置は、AI投資の流れのいちばん端に位置します。流れはデータセンター → 半導体の発注 → 新しい半導体工場 → 装置の発注と続きます。そのため、上流で生じた資金調達への懸念が、ここで最も大きく広がります。同じ日には、AI投資の資金調達方法に注目が集まったメタ(Meta)も6.98%下落しました。
10月だけで見ると、装置株の中で最も大きく下げたのはラムリサーチでした。
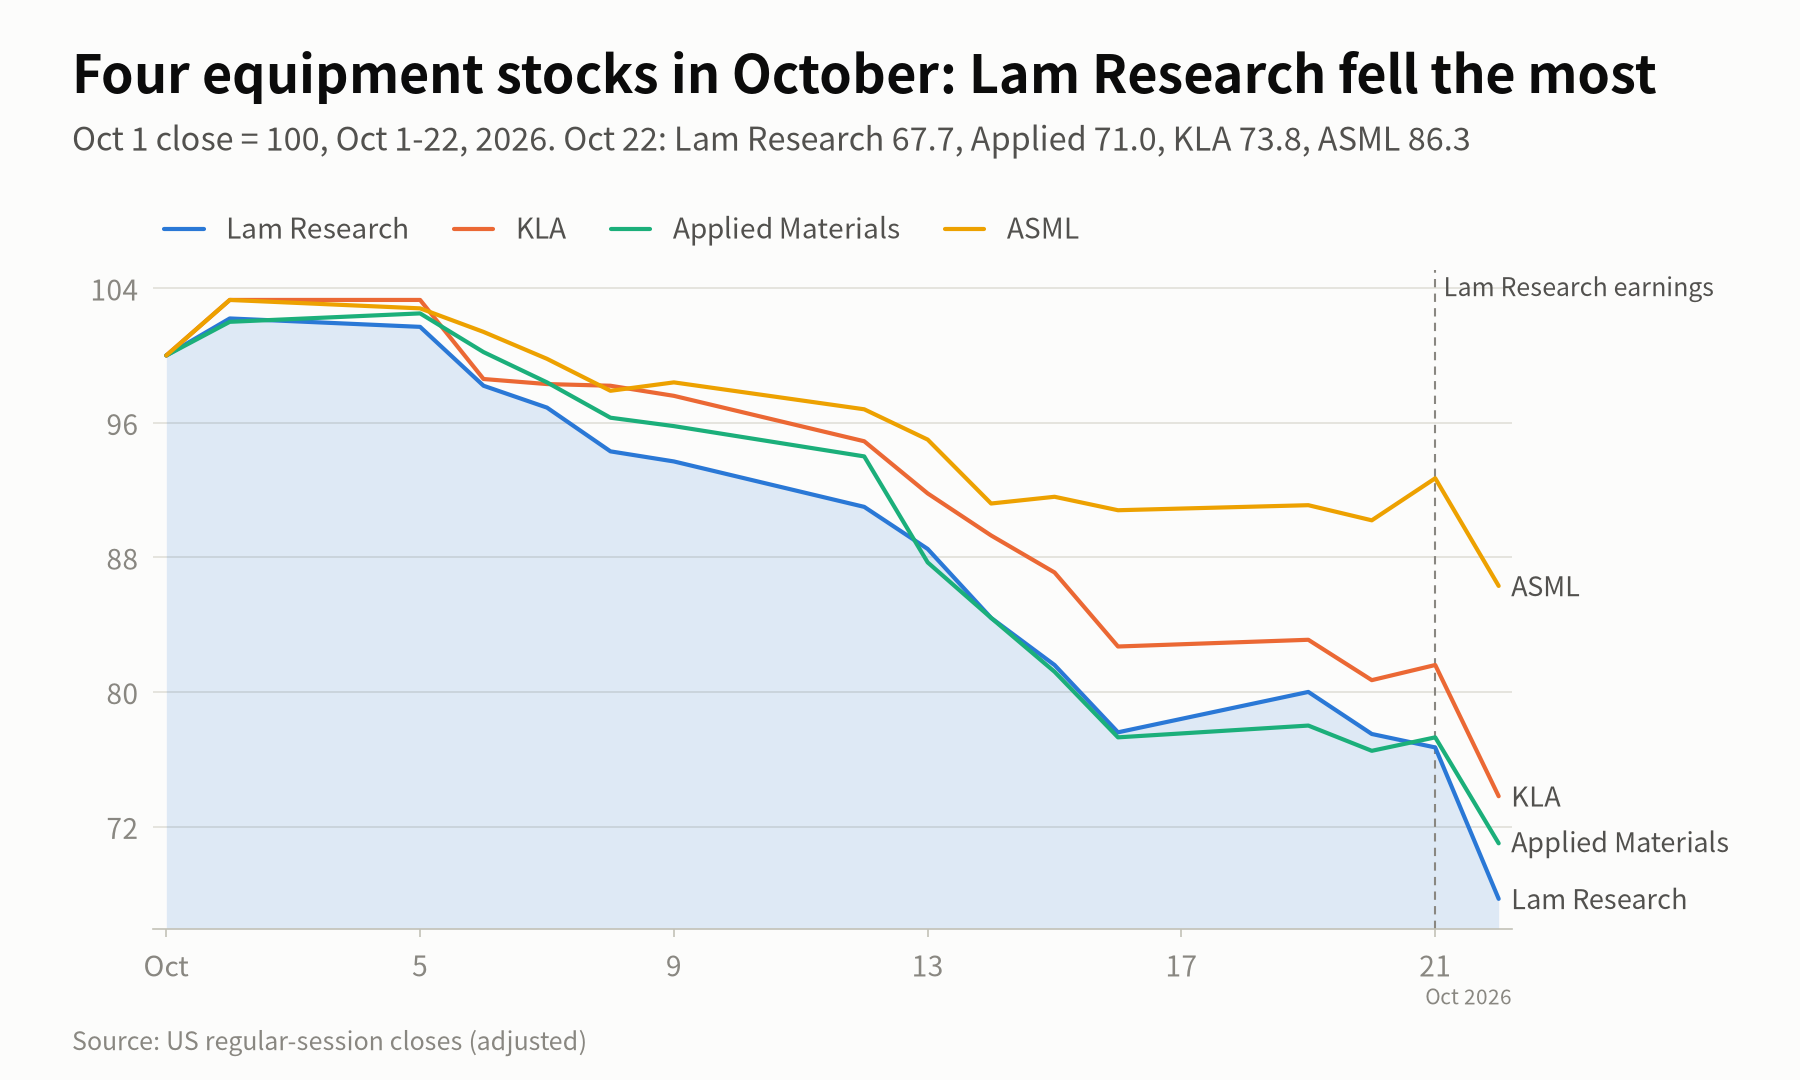
10月1日と比べた10月22日の終値は、ラムリサーチが-32.3%、アプライド・マテリアルズが-29.0%、KLAが-26.2%、ASMLが-13.7%でした。セクター全体が決算前から下がっていました。そして決算翌日に下げ幅が再び広がりました。
市場全体が崩れた日だったのか
指数を見るとそう見えます。S&P 500は1.21%下落して7,663.43となり、7月以来の大きな下げでした。ナスダックは2.6%下落して26,008.86となり、6月以来の大きな下げ幅でした。ダウはほぼ横ばいでした。
ただ、この日はS&P 500の3銘柄のうち2銘柄が上昇しました。AIと半導体の大型株が指数を押し下げた一日でした。安全資産への需要から、米10年国債利回りは4.96%前後まで低下しました。5%を下回ったのは9月23日以来です。
今後の注目点
同社は、2027年のウエハー製造装置市場(WFE、半導体工場に入る装置の市場全体)について、2,000億ドルを超えるとの暫定見通しを示しています。今年の推定(1,500億ドル台半ば)より大きく、成長を主導するのはDRAMだとみています。需要見通しは引き下げていません。
- 供給制約: 先送りされた出荷が実際に3月期に出荷されるか
- 中国向け売上高: 12月期にどこまで減るか、米国の輸出規制に変化があるか
- 大手テック企業の設備投資: 来週決算を発表するマイクロソフト(Microsoft)とアルファベット(Alphabet)が投資額を引き上げるか
- AI企業の資金調達: 債券利回りや、コアウィーブのような企業への新たな融資
今回の下落は、ラムリサーチが稼げなかったから起きたわけではありません。AI投資の資金を誰が、どれほどのコストで供給できるのかという問いが、改めて装置株の株価に織り込まれた一日でした。
この記事は2026年10月22日(米国時間)の終値時点の情報に基づいています。特定の銘柄や商品に関する投資助言ではありません。
よくある質問
Q1. ラムリサーチの決算は好調だったのに、なぜ株価は下がったのですか?
A1. 問題は決算ではなく、次の四半期の見通しと発言でした。12月期の見通しは予想に近い水準でした。同社は供給制約と中国向け売上高の減少にも言及しました。同じ日には、AIの資金調達をめぐる懸念も重なりました。
Q2. ラムリサーチはどのような装置を作っていますか?
A2. 主力製品は、ウエハーに回路を刻むエッチング装置と、薄い膜を形成する成膜装置です。メモリーのように層を高く積み重ねて作る半導体ほど、こうした装置が多く必要になります。そのため同社は、2027年の装置需要を主導する分野としてDRAMを挙げました。
Q3. 半導体装置株は、なぜほかの半導体株より値動きが大きいのですか?
A3. 装置の注文は、半導体メーカーが工場の生産能力を増やすときにしか入りません。投資計画が少し変わるだけでも、装置の売上高見通しはより大きく揺れます。そのため、上昇でも下落でも値動きが大きくなります。
出典: ラムリサーチ 2026年9月期決算発表および決算説明会(2026年10月21日)、CNBC(2026年10月22日)、AP(2026年10月22日)、米国通常取引の終値(株価・ETFの騰落率、株式分割などを調整済み)。トップ写真: Alexandre Debiève、Unsplash、Unsplash License
情報提供のみを目的としており、投資助言ではありません。
関連記事
ブログのほかの記事
- NAND見通しは上昇、株価は下落:サンディスクとキオクシアが10月29〜30日に決算発表
- ナスダック2週続落、グーグル・マイクロソフト・アマゾンは下げを止められるか
- SKハイニックス・キオクシア急落:アジアの半導体株がそろって下げた3つの理由
- 空飛ぶロードスター、伸びない利益:テスラ第3四半期を5つの数字で読む
- 月末の決算がNAND専業のキオクシアとサンディスクにとって重要な理由
- 2028年まで不足か、NAND過剰か サムスン電子とSKハイニックスは
- 米半導体株が8日続落を止める、先に戻ったのはメモリー株
- 韓国の巨大年金はサムスン電子とSKハイニックスをどこまで動かせるか
- サムスン電子とSKハイニックスがKOSPIを14%押し下げた。なぜか